※本ページはプロモーションが含まれています
こどもNISAの口座の受付が、2026年10月1日に始まりました。
子どもの口座も作ったほうがいいのか、新NISAで足りるのか。
「相続税がかからない家庭なら必要ない」という意見も見かけて、決めにくくなっている人もいると思います。
先に結論を書きます。判断の軸は相続税ではなく、そのお金を親と子どものどちらの財産として育てるかです。
新NISA枠に余裕がある家庭は、新NISAを先に使うほうが自由がききます。枠を使い切りそうな家庭や、子ども本人の資産を早くから作りたい家庭には、こどもNISAがはっきり効きます。
制度の中身と注意点を押さえたうえで、ご自身が必要かを判断できるところまで書きました。
私は子どもがいないので、FP2級の知識と2019年から続けている積立の数字をもとにしています。
こどもNISAは「子ども版のつみたて投資枠」
こどもNISAは、0〜17歳の子どもが自分の名義で持てるNISAです。
制度が始まるのは2027年1月で、口座の申し込みは2026年10月1日から受け付けています。
いま申し込んでも、口座ができるのは2027年1月以降です。税務署の審査があるためで、積立が動き出すのもそこからになります。
中身は、新NISAにある「つみたて投資枠」を小さくしたものと考えるとイメージしやすいです。
| 項目 | こどもNISA | 新NISA |
| 対象 | 0〜17歳 | 18歳以上 |
| 年間に投資できる額 | 60万円(月5万円) | 360万円 |
| 投資可能商品 | つみたて投資枠の投資信託だけ | 投資信託・株式・ETFなど |
| 買い方 | 積立のみ | 積立も一括購入も可能 |
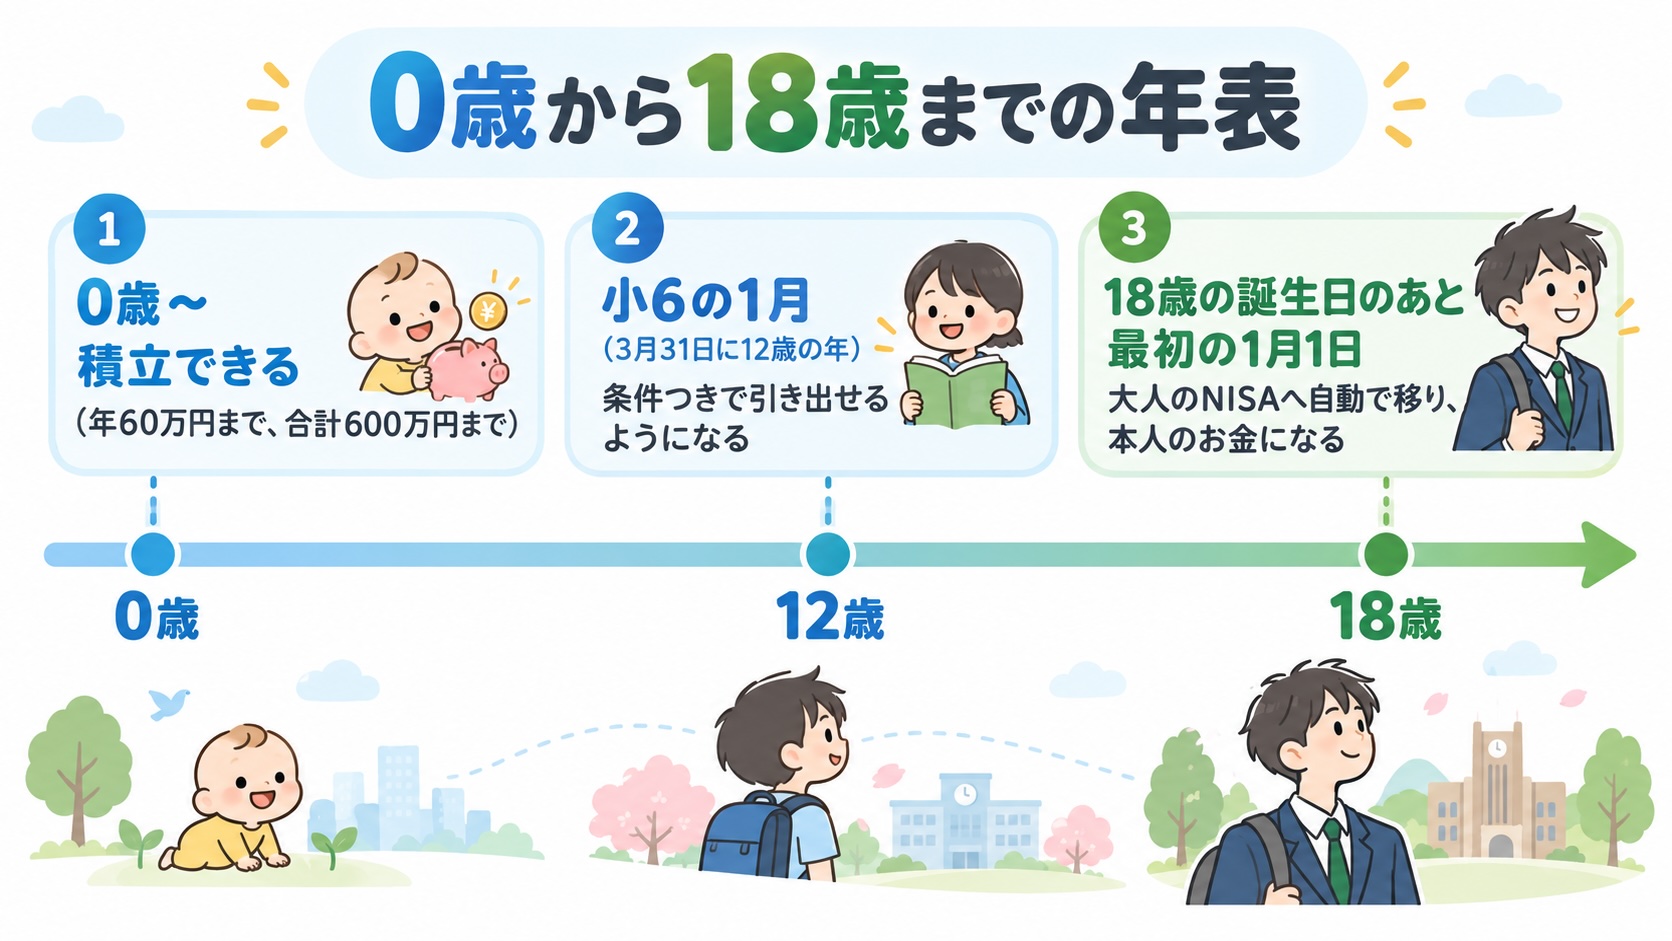
| 引き出し | 12歳以降、条件つき | いつでも |
| 金融機関変更 | 18歳未満は不可 | 年単位で可 |
| 開始時期 | 2027年1月 (受付は2026年10月1日〜) |
2024年1月 |
 《2026年10月1日時点。制度の内容は変わることがあります》
表でいちばん違いが大きいのは「引き出し」の行です。新NISAはいつでも売って使えますが、こどもNISAは12歳まで原則引き出せません。
上限の600万円には、毎月5万円を入れ続けると10年で届きます。0歳から満額で始めれば、10歳で枠を使い切る計算です。
ジュニアNISAとは別の制度
2023年に終わったジュニアNISAと混同されがちですが、中身はかなり違います。年間の枠は80万円から60万円に減りました。
非課税で持てる期間は、5年から無期限になっています。買えるものは、個別株も選べた形から投資信託だけに変わりました。
ジュニアNISAの口座を持っていても、こどもNISAには自動で移りません。使うなら新しく申し込みます。
申し込む前に知っておきたい5つの注意点
12歳までは原則引き出せない
こどもNISAのお金は、12歳になるまで原則として引き出せません。例外は、災害で家に被害が出たときなどに限られます。
この「12歳」は誕生日で区切りません。その年の3月31日時点で12歳かどうかで判定し、条件を満たす年の1月1日から引き出せる扱いです。学年でいえば、小学6年生の1月以降になります。
たとえば2015年4月生まれの子は、2028年3月31日に12歳です。中学に入るのは2028年4月なので、その年の1月から引き出しの対象になります。誕生日より早く条件を満たす子もいる、というのがこの数え方の特徴です。
12歳以降も自由に使えるわけではありません。使い道が子ども本人の教育費や生活費であること、子ども本人が同意していることが条件です。
小学生のうちの塾代や習い事の費用を、ここから出す前提で計画を立てるのはやめておきましょう。その時期に使うお金は、預金など別の場所に用意します。
贈与税は、これまでどおり考える
こどもNISAに入れても、親から子へのお金の移動が特別に非課税になるわけではありません。
贈与税は通常どおり判定されます。
贈与税には、受け取る人1人につき年110万円の基礎控除があります。こどもNISAの年60万円は、この内側に収まる金額です。
気をつけたいのは合算です。たとえば同じ年に、親からこどもNISA用に60万円、祖父母から現金で70万円を受け取ったとします。子どもが受け取った合計は130万円で、110万円を超えた20万円が贈与税の対象です。
「名義だけ子ども」は親の財産と見られることがある
口座の名義が子どもでも、実際には親が自分のお金として扱っていると、親の財産と判断されることがあります。いわゆる名義預金です。
そう判断されれば、親が亡くなったときの相続財産に入る。
18歳でまとめて渡した時点で、贈与とされるおそれもあります。
防ぐ方法は、あげたことを形に残すことです。いつ・いくら渡したかを毎年記録し、子どもが大きくなったら口座があることを本人に伝えてください。金額が大きくなる家庭は、贈与契約書を作っておくと安心です。
18歳で子ども本人のお金になる
こどもNISAの資産は、18歳の誕生日のあと最初の1月1日に、大人のNISAのつみたて投資枠へ移ります。そこから先、売るか持ち続けるかを決めるのは子ども本人です。
こどもNISAで使った枠は、大人になってからの1,800万円に含まれます。600万円まで使っていれば、18歳以降に使える残りは1,200万円です。
18歳の子どもが、数百万円を自分の判断で動かせるようになる。ここを受け入れられるかどうかは、制度の損得より先に考えておきたいところです。
口座は1人1社で、親の口座が先に必要
金融機関選びも重要です。
新NISAは1年単位で金融機関を変えられますが、こどもNISAは18歳未満の間、変更が認められていません。変えたい場合は口座をいったん廃止し、別の金融機関で開き直すことになります。また、こどもNISA開設には、親権者本人の口座があることが申し込み条件です。
申し込みには、子どものマイナンバーが載った住民票の写しなども必要です。親の口座がない家庭は、そこから始めることになります。
こどもNISAの口座では、クレジットカードでの積立が使えません。クレカ積立の対象は親権者の口座だけで、子どもの口座は対象外と案内されています。
クレジットカードは、基本的に18歳未満(高校生含む)の方が作れないので、基本的にそうなりますよね。
「相続税がかからないなら不要」は半分正しい
SNSでは「相続税がかからない家庭は、こどもNISAをやる必要がない」という意見を見かけます。当たっている部分と、飛躍している部分がありました。
相続税対策として見るなら、たしかに意味は薄い
相続税には基礎控除があります。3,000万円+600万円×法定相続人の数で、配偶者と子ども2人なら4,800万円です。
遺産がこの金額に収まる家庭には、そもそも相続税がかかりません。生前に子どもへお金を移しても、減らせる税金がないということです。
前述のとおり、こどもNISAに入れても贈与税は免除されません。節税の道具として見るなら、この意見はほぼ正しいと考えます。
教育費の準備だけなら、新NISAのほうが自由がきく
大人のNISAは年360万円、上限1,800万円まで使えて、いつでも売れます。年60万円で12歳まで引き出せないこどもNISAと比べると、使い勝手の差は大きいです。
税金の面でも、新NISAが不利になることはありません。親が子どもの学費をその都度直接払う場合、贈与税はかからない決まりです(相続税法基本通達21の3-5)。
新NISAで運用して、入学金や授業料が必要な時期に売り、親が学校へ払う。教育費を用意するのが目的なら、この流れで足ります。
ただし、非課税になるのは必要なときに直接払う場合だけです。新NISAで育てた数百万円を子ども名義の口座へまとめて移すと、贈与税の対象になります。
それでも「上位互換」とは言えない
こどもNISAの600万円は、親の1,800万円とは別枠です。親が老後資金で1,800万円を使い切る家庭なら、子どもの600万円がそのまま上乗せになります。
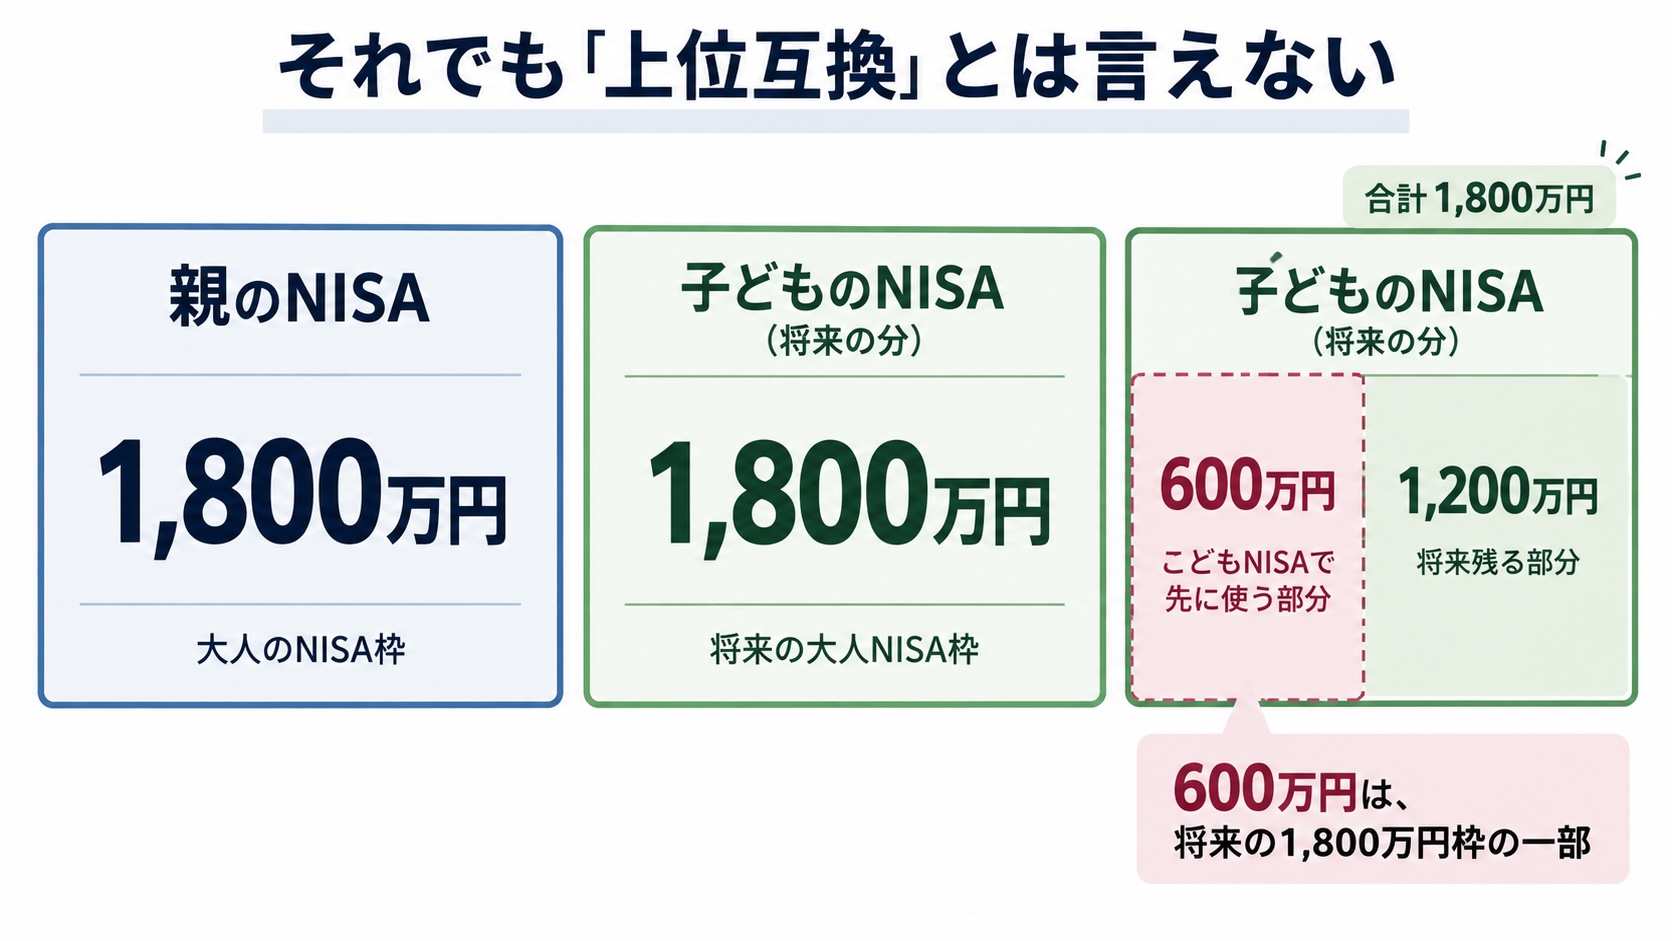
この上乗せは、相続税がかからない家庭にも関係する話です。相続税の有無だけで「不要」と決めてしまうと、この点を見落とします。
ただし、子どもの600万円は子ども自身の1,800万円を先に使う形でもあります。子どもの枠が増えるわけではなく、非課税での運用を早く始められるのが利点です。
もうひとつの違いは、お金の持ち主です。新NISAの資産は、いつまでも親のものとして残ります。こどもNISAは最初から子どもの資産として積み上がっていきます。
教育費を親のお金として用意したいなら新NISA、子ども自身の資産を早くから作りたいならこどもNISA。見るべきは相続税ではなく、誰のお金として育てるかです。
こどもNISAが向いている家庭、新NISAで足りる家庭
まず「親の枠が何年で埋まるか」を出す
判断の材料になるのは、新NISA枠にどれだけ余裕があるかです。計算は1行で済みます。
> 1,800万円 ÷ 年間の積立額 = 枠が埋まるまでの年数
私の積立は、いま月10万円です。年120万円なので、空の状態から1,800万円を埋めるには15年かかります。2019年に月3万円で始めて、7年かけてここまで増やしてきました。そのペースでも、枠が埋まるのは15年先の話です。
私に子どもがいて教育費を用意するなら、こどもNISAより先に自分の枠を使います。15年のあいだに学費の時期が来ても、新NISAならその年に売って払えるからです。
逆に、月30万円(年360万円)を入れ続ける人なら、1人5年で枠が埋まります。こういう家庭ほど、子どもの600万円が効いてきます。
こどもNISAが向いている家庭
– 新NISA枠が、10年以内に埋まる見込みがある
– 子ども本人の資産として、0歳から長く運用したい
– 12歳まで引き出せない仕組みを、使い込みの歯止めとして歓迎できる
– 祖父母からの援助を、子どもの名義で残る形で受け取りたい
新NISAで足りる家庭
– 新NISA枠が埋まるまで、計算で10年以上かかる
– 目的は大学などの教育費で、学費は親が払うつもりでいる
– 18歳の子どもにまとまったお金を渡すことに抵抗がある
– 小学生のうちに使うかもしれないお金が多い
どちらにも当てはまる家庭は、新NISAから始めて、枠が埋まりそうな年にこどもNISAを足す順番で困りません。ただ、年60万円の上限があるので、600万円を使い切るには10年かかります。満額まで使いたいなら、子どもが8歳前後になるまでに始めておく必要があります。
口座はどこで開く?親と同じ証券会社にする
こどもNISAの口座は、親がNISA口座を持っている証券会社で開くのが基本です。
先に書いたとおり、SBI証券や楽天証券では親権者の口座が申し込みの条件になっています。別の会社を選べば、親の口座をもう1つ作るところからのスタートです。親子の積立を1社にまとめておけば、引き落としや積立日の管理も1か所で済みます。
主なネット証券(SBI・楽天・マネックス・三菱UFJ eスマート・松井)は、2026年10月1日に受付を始めました。
どこで申し込んでも、口座ができるのは2027年1月以降です。
年60万円・上限600万円という枠は、どこで作っても変わりません。
差が出るのは取扱う投資信託の本数とポイントの付き方で、各社の発表はまだ続いています。
現金やポイントのキャンペーンも各社でやっていますが、10年以上使う口座をキャンペーンで決めるのは得策とはいえません(改悪リスクあり)。
すでにNISAを使っている親は、いまの証券会社で申し込めば十分です。こどもNISAのためだけに乗り換える理由は、いまのところ見当たりません。
親がまだ証券口座を持っていない場合は、先に親の口座を決めます。私はSBI証券と楽天証券の両方を使っていて、12項目で比べた結果を別の記事にまとめました。
SBI証券と楽天証券の口座は以下から開設可能です
【楽天証券】<期間限定>最大20,700ポイントキャンペーン
よくある疑問
祖父母がお金を出してもいい?
可能です。ただし贈与税の年110万円は、受け取る子ども1人ごとに、全員からの分を合計して判定します。親と祖父母の両方が出すなら、その年の合計額を確認してください。
ジュニアNISAの口座は、こどもNISAに移る?
自動では移りません。こどもNISAを使うなら、あらためて申し込みが必要です。ジュニアNISAに残っている資産の扱いは、口座のある証券会社に確認してください。
12歳より前にお金が必要になったら?
非課税のまま引き出せるのは、災害で家に被害が出た場合などに限られます。小学生のうちに使う可能性があるお金は、はじめからこどもNISAに入れないのが安全です。
毎年60万円入れないといけない?
上限が年60万円というだけで、少ない額でも始められます。SBI証券・楽天証券・マネックス証券・三菱UFJ eスマート証券は、月100円から積み立てられます(2026年10月1日時点)。
まず親の枠が埋まる年数を出してみる
こどもNISAを使うかどうかは、制度の説明を読み込むより、自分の数字を1つ出すほうが早く決まります。
証券会社のアプリで、いまの毎月の積立額を見てください。12倍して1,800万円を割れば、親の枠が埋まるまでの年数が出ます。
10年以上かかるなら、先に新NISAの積立を続けるか増やすのが順番です。10年以内に埋まりそうなら、こどもNISAはもう申し込めます。12月までに申し込めば、口座ができるのは2027年1月です。
まとめ
– こどもNISAは0〜17歳が対象。年60万円・上限600万円で、2027年1月に始まる
– 12歳までは原則引き出せず、18歳で子ども本人の大人のNISAへ移る
– 贈与税は通常どおり。祖父母からのお金とも合算し、年110万円で判定する
– 相続税がかからない家庭でも、親の枠を使い切るなら子どもの600万円は効く
– 口座は親と同じ証券会社で開く。受付は2026年10月1日に始まり、口座ができるのは2027年1月以降
決め手は相続税ではなく、親の枠の余裕と、誰のお金として育てるかです。まず手元の積立額から、新NISA枠が埋まるまでの年数を出してみてください。
コメント